Satu Klik Berujung Gugatan Cerai: Dilema Pembiayaan Digital Syariah dan Utang Bersama Keluarga
Opini oleh : Muhammad Yusuf
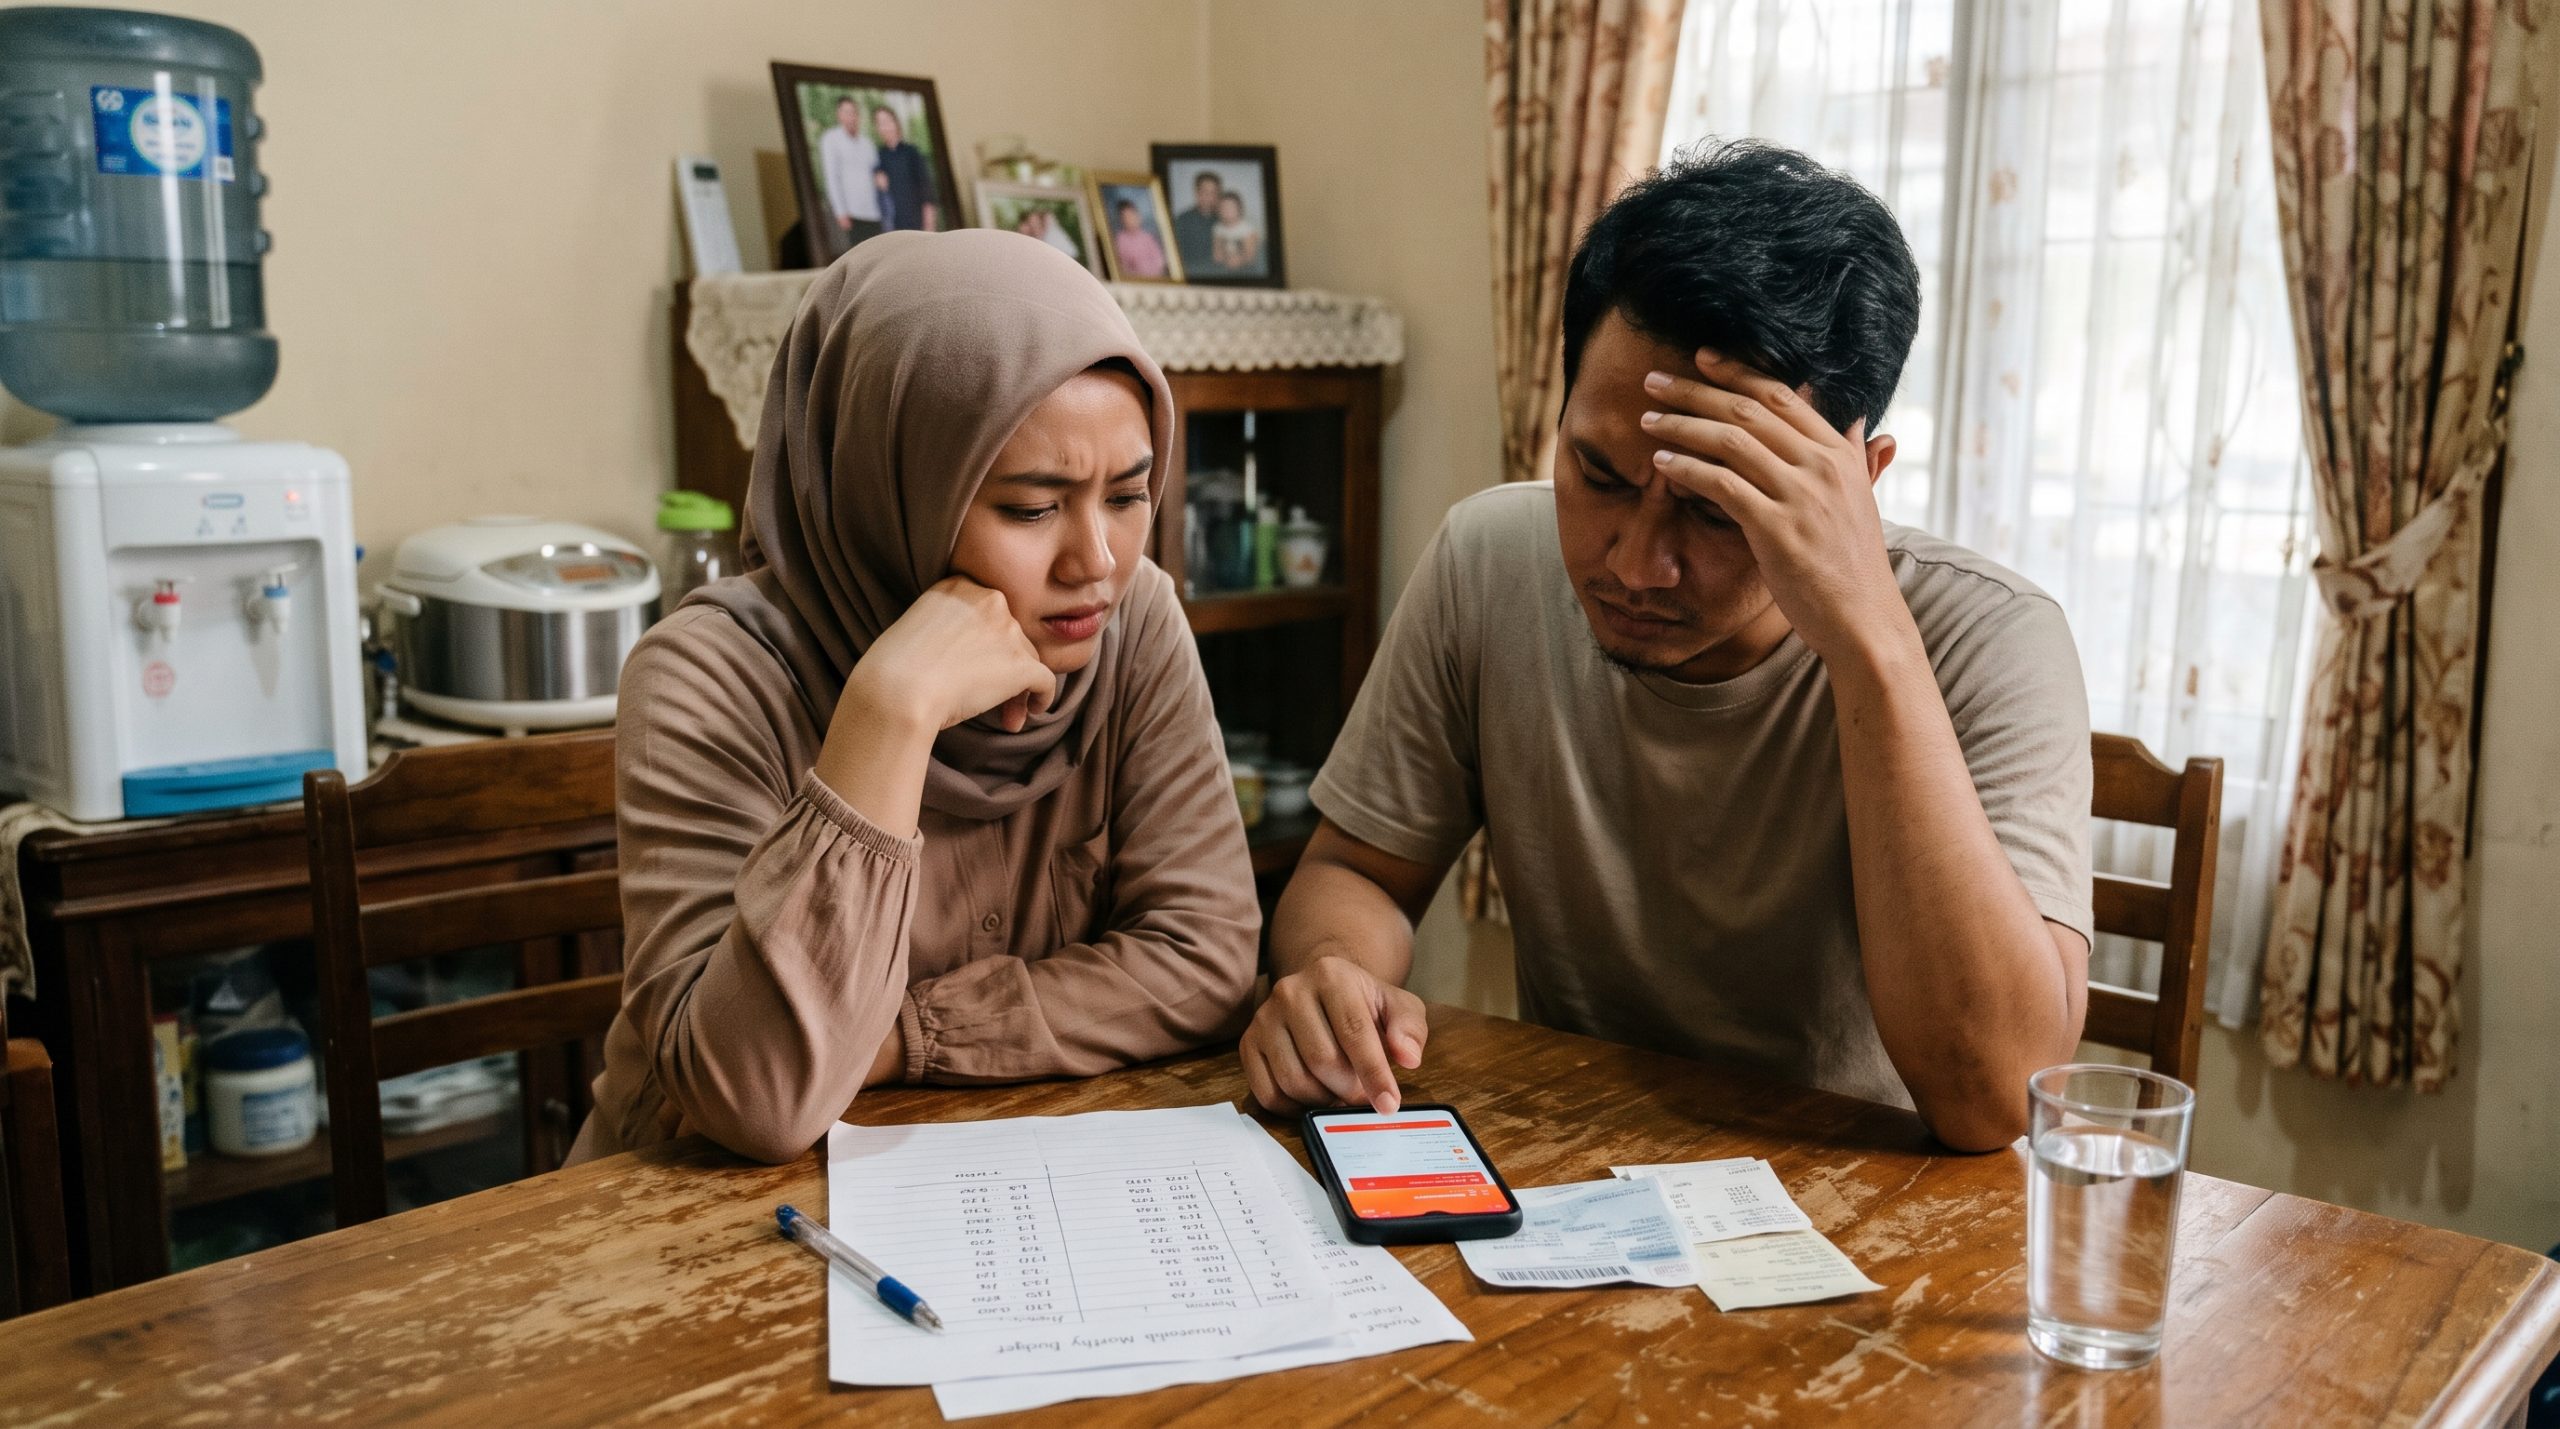
Pernahkah Anda berbelanja di aplikasi belanja online, lalu tergoda memilih fitur bayar nanti (paylater) berlabel syariah karena prosesnya selesai dalam hitungan detik? Tanpa perlu berhadapan dengan petugas bank atau meminta tanda tangan pasangan di rumah, barang langsung dikirim dan tagihan dicicil setiap bulan. Semuanya tampak halal, mudah, dan menenangkan. Namun, pemandangan berbeda justru kian sering muncul di ruang sidang pengadilan agama. Banyak gugatan perceraian bermula ketika suami atau istri tiba-tiba didatangi penagih utang atau mendapati gaji pasangannya habis untuk menutup cicilan aplikasi yang tidak pernah dibicarakan sebelumnya. Pertanyaannya sederhana tetapi mendesak: ketika satu sentuhan jari menjerat ekonomi keluarga, masihkah transaksi berlabel syariah itu membawa kebaikan?
Layanan bayar nanti atau pembiayaan konsumtif digital syariah tumbuh pesat karena memangkas prosedur pinjaman bank yang rumit melalui persetujuan otomatis. Menggunakan skema akad jual beli cicilan (murabahah) atau pinjaman disertai biaya jasa (qardh wal ijarah), aplikasi cukup meminta pengguna menekan tombol setuju pada layar ponsel. Persoalannya muncul pada bagian yang luput dari layar tersebut, yakni status pengguna sebagai bagian dari rumah tangga. Sistem aplikasi menilai kelayakan pinjaman semata-mata dari riwayat transaksi satu akun pribadi, tanpa mengecek apakah penghasilan pengguna sudah habis untuk kewajiban nafkah keluarga atau belum. Di sisi lain, kemudahan klik setuju mendorong kebiasaan berutang secara diam-diam dari pasangan. Ketika gagal bayar terjadi, batas antara utang pribadi dan utang bersama menjadi kabur, lalu berubah menjadi bom waktu yang menghancurkan keutuhan rumah tangga.
Di sinilah letak kejanggalan yang jarang disadari. Kepatuhan syariah pada pembiayaan digital tidak boleh berhenti pada sahnya syarat perjanjian antara aplikasi dan satu pengguna, melainkan harus menyentuh perlindungan ekonomi keluarga. Klik persetujuan yang mengabaikan keterbukaan biaya, kemampuan nafkah, dan kerelaan pasangan bukanlah wujud kemudahan bertransaksi, melainkan celah yang merusak kebersamaan rumah tangga.
Ada tiga alasan mengapa persoalan ini mendesak untuk diluruskan dari sudut pandang hukum ekonomi syariah dan hukum keluarga Islam.
Pertama, bergesernya makna saling rela (antaradhin) dalam perjanjian serba otomatis. Dalam fikih muamalah, akad pembiayaan menuntut kejelasan harga, keuntungan, maupun biaya layanan (ujrah) sejak awal agar terhindar dari ketidakjelasan (gharar). Pada banyak aplikasi, rincian biaya administrasi dan denda keterlambatan tersembunyi di balik puluhan halaman syarat dan ketentuan. Pengguna menekan setuju karena didesak keinginan belanja sesaat, bukan karena benar-benar memahami beban tagihannya.
Kedua, terabaikannya prinsip kepemilikan bersama dalam perkawinan (syirkah). Dalam hukum keluarga Islam di Indonesia, penghasilan suami maupun istri yang diperoleh selama menikah menyatu menjadi harta bersama. Ketika salah satu pihak mengambil cicilan digital tanpa sepengetahuan pasangannya, ia sebenarnya sedang mempertaruhkan keuangan keluarga secara sepihak. Akibatnya, ketika kasus perceraian masuk ke pengadilan agama, hakim kerap dihadapkan pada perdebatan rumit untuk memisahkan mana utang kebutuhan rumah tangga yang harus ditanggung berdua, dan mana utang belanja pribadi yang wajib ditanggung sendiri.
Ketiga, terputusnya perjanjian di aplikasi dari tujuan utama syariat (maqashid syariah). Aturan ekonomi syariah hadir untuk menjaga harta (hifzh al-mal) dan melindungi keutuhan keluarga (hifzh al-nasl). Apabila sistem otomatis justru memudahkan pemberian limit utang berulang kali kepada kepala keluarga yang gajinya sudah tidak cukup untuk belanja dapur dan biaya sekolah anak, maka layanan tersebut telah bergeser dari sarana tolong-menolong menjadi sumber kerugian (dharar) yang memicu keretakan rumah tangga.
Besarnya masalah ini terlihat jelas dari data dan aturan hukum kita. Otoritas Jasa Keuangan (OJK) mencatat nilai tagihan layanan paylater dan pinjaman digital terus menembus puluhan triliun rupiah dengan puluhan juta pengguna aktif di usia produktif. Sejalan dengan itu, data perkara pada Direktori Putusan Mahkamah Agung dan Badan Peradilan Agama (Badilag) menempatkan masalah ekonomi serta pertengkaran terus-menerus termasuk akibat lilitan utang online sebagai pemicu terbesar dari ratusan ribu kasus perceraian setiap tahun. Padahal, Pasal 93 Kompilasi Hukum Islam (KHI) bersama Pasal 35 dan 36 Undang-Undang Perkawinan telah memisahkan secara tegas tanggung jawab utang pribadi dari utang bersama untuk kebutuhan keluarga. Sementara di sisi keuangan digital, Fatwa DSN-MUI Nomor 117/DSN-MUI/II/2018 tentang Layanan Pembiayaan Berbasis Teknologi Informasi Berdasarkan Prinsip Syariah dan POJK Nomor 10/POJK.05/2022 baru mengatur keabsahan akad untuk pengguna sebagai individu tunggal.
Jika dilihat lebih dalam, akar masalah ini terletak pada belum nyambungnya aturan keuangan syariah digital dengan hukum keluarga Islam. Sistem aplikasi keuangan syariah hari ini masih memakai cara pandang perorangan: selama satu akun lolos pengecekan sistem dan menekan tombol setuju, transaksi dianggap sah dan selesai. Padahal, dalam kehidupan nyata keluarga Muslim di Indonesia, keputusan berutang tidak pernah berdiri sendiri karena langsung memotong jatah uang belanja rumah tangga serta mengancam harta bersama. Kondisi ini ibarat membuka pintu pinjaman selebar-lebarnya di halaman depan aplikasi, tetapi mengabaikan keselamatan ekonomi keluarga di halaman belakang. Tanpa memasukkan unsur perlindungan keluarga ke dalam sistem aplikasi, label syariah berisiko hanya menjadi pergantian istilah bunga menjadi biaya jasa (ujrah), sementara dampaknya tetap merapuhkan keutuhan rumah tangga.
Menyelesaikan persoalan ini bukan berarti menolak kemajuan teknologi, melainkan memperbaiki cara persetujuannya melalui tiga langkah nyata. Pertama, OJK bersama Dewan Syariah Nasional MUI perlu mewajibkan ringkasan informasi satu layar sebelum tombol setuju diklik, yang menampilkan total utang pokok, biaya jasa (ujrah), serta simulasi sisa penghasilan bulanan. Kedua, penyedia layanan pembiayaan syariah wajib menambahkan fitur persetujuan pasangan secara elektronik (spousal e-consent) untuk pengajuan limit di atas batas tertentu bagi pengguna yang sudah menikah. Ketiga, Dewan Pengawas Syariah perlu memeriksa sistem penilaian kredit di aplikasi agar ikut menghitung beban tanggungan keluarga, sehingga rekam jejaknya juga jelas ketika diperiksa di pengadilan agama.
Bagi kita yang telah berkeluarga, ada satu kebiasaan sederhana yang patut dijaga. Sebelum jari menekan tombol setuju pada aplikasi cicilan syariah, ingatlah bahwa setiap tagihan yang muncul kelak akan ikut memengaruhi ketenangan meja makan di rumah. Kemudahan teknologi memang menggoda, tetapi kerelaan yang sah dan membawa berkah dalam rumah tangga selalu menuntut kejujuran, tanggung jawab, serta obrolan terbuka bersama pasangan hidup. Yusuf